

Suprema Corte fortalece el reconocimiento de pueblos y comunidades indígenas y afromexicanas como sujetos de derecho público
Al acceso a la justicia ambiental y la certeza en materia arancelaria
DERECHOS @mundomujeres||
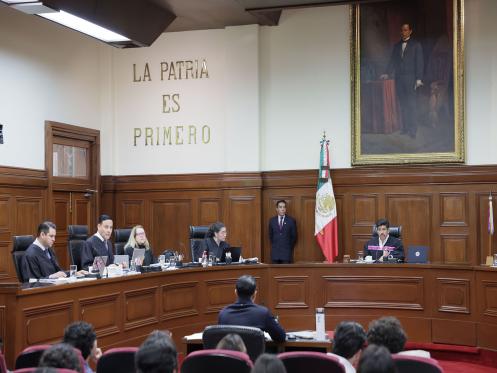
La Suprema Corte de Justicia de la Nación (SCJN) reconoció la validez de las disposiciones del Presupuesto de Egresos de la Federación para el ejercicio fiscal 2026 que establecen la entrega de, al menos, el 10 % de los recursos del Fondo de Aportaciones para la Infraestructura Social (FAIS) a pueblos y comunidades indígenas y afromexicanas, con la finalidad de hacer efectivos los derechos que les reconoce el artículo 2º de la Constitución Política de los Estados Unidos Mexicanos.
El Pleno determinó que este mecanismo de asignación directa deriva del reconocimiento constitucional de los pueblos y comunidades indígenas y afromexicanas como sujetos de derecho público, con personalidad jurídica, patrimonio propio y capacidad para recibir y administrar directamente las asignaciones presupuestales que les correspondan. De esta manera, se avanza hacia un nuevo paradigma que fortalece el ejercicio de sus derechos y contribuye a cerrar las brechas de desigualdad.
Asimismo, explicó que, si bien las aportaciones del FAIS forman parte de la hacienda municipal, su destino está sujeto a los fines previstos en la legislación federal. En ese sentido, la asignación directa de esos recursos respeta la autonomía municipal, al solo armonizar el ejercicio de sus atribuciones con el mandato constitucional de garantizar los derechos de dichos pueblos y comunidades.
Por último, el Pleno consideró que las facultades de coordinación y regulación del FAIS conferidas a la Secretaría de Bienestar no sustituyen las competencias de los gobiernos municipales, por lo que dicha instancia no constituye una autoridad intermedia prohibida por la Constitución Política Federal.
Además, precisó que los lineamientos administrativos que emita deberán ajustarse a los límites previstos en la legislación aplicable.
Controversias constitucionales 2, 23, 28, 29, 32, 34, 36, 37, 41, 38, 31 y 30, todas de 2026. Resueltas en sesión de Pleno el 21 de octubre de 2026.
- Se garantiza el acceso a la justicia en relación con la modificación de uso de suelo en Mahahual:
El Máximo Tribunal revocó el desechamiento de una demanda de amparo promovida por habitantes de Mahahual, en el estado de Quintana Roo, contra diversos actos relacionados con la modificación de los usos de suelo de una superficie de 107.67 hectáreas en las que se buscaba el desarrollo de un megaproyecto.
El asunto surgió porque diversas personas impugnaron la modificación del Programa de Desarrollo Urbano del Centro de Población de Mahahual 2021-2050, al considerar que podía generar afectaciones ambientales, que no existió participación ciudadana y que el proyecto planteaba riesgos para el abastecimiento de agua potable y el tratamiento de aguas residuales. El juzgado de distrito desechó la demanda al considerar que había sido presentada fuera del plazo legal, tomando como referencia la fecha de publicación del acuerdo correspondiente en el Periódico Oficial del Estado de Quintana Roo.
Al resolver, el Pleno reiteró que el desechamiento de una demanda de amparo es una medida excepcional que únicamente procede cuando existe una causa manifiesta e indudable de improcedencia. En este caso, advirtió que los actos impugnados forman parte de un procedimiento administrativo complejo, integrado por distintas etapas, por lo que no era posible concluir, desde un análisis preliminar en la presentación de la demanda, que el plazo para impugnarlos hubiera vencido.
Además, la SCJN señaló que era necesario contar con mayores elementos para establecer la naturaleza de los actos reclamados, el momento en que produjeron efectos y la fecha a partir de la cual debía calcularse el plazo para promover el juicio de amparo.
En ese sentido, la Suprema Corte revocó el acuerdo que había desechado la demanda y ordenó al Juzgado Primero de Distrito en Quintana Roo pronunciarse nuevamente sobre su admisión, siempre que no advierta otra causa manifiesta e indudable de improcedencia. Dicha resolución no prejuzga sobre la legalidad de las modificaciones de uso de suelo ni sobre las posibles afectaciones ambientales señaladas por las personas promoventes, cuestiones que deberán analizarse, en su caso, durante el procedimiento judicial correspondiente.
Queja 25/2026. Resuelta en sesión de Pleno el 21 de octubre de 2026.
- Se determina la validez de la modificación temporal del Impuesto General de Importación para determinadas mercancías de papel:
La Suprema Corte concluyó la validez de la fracción arancelaria 4802.56.99 contenida en el Decreto por el que se modifica la Tarifa de la Ley de los Impuestos Generales de Importación y Exportación, publicado en el Diario Oficial de la Federación (DOF) el 22 de abril de 2024. Dicha fracción establece temporalmente una tasa del 30 % del Impuesto General de Importación para determinadas mercancías de papel, entre ellas, el papel bond.
El asunto tuvo origen en un amparo promovido por una empresa que importa dicho producto, en el que se sostuvo que el Decreto no justifica de forma suficiente la urgencia que ameritaba el incremento, ni explica de manera específica cómo esa medida protege la producción nacional o genera un beneficio para la economía del país. El juzgado de distrito negó el amparo, por lo que, inconforme, la empresa interpuso recurso de revisión que llegó a la SCJN para su análisis.
Al resolver, la Corte consideró que el Decreto sí contiene una motivación suficiente para justificar la intervención extraordinaria del Poder Ejecutivo Federal, al exponer las circunstancias económicas que sustentaron el incremento temporal de los aranceles. Destacó que la medida constituye un instrumento correctivo, proporcional y de vigencia limitada, dirigido a brindar certidumbre a los sectores productivos afectados y a fortalecer la economía nacional.
El Máximo Tribunal explicó que el artículo 131, segundo párrafo de la Constitución Política de los Estados Unidos Mexicanos, faculta a la persona titular del Poder Ejecutivo Federal para aumentar, disminuir o suprimir las cuotas de las tarifas de exportación e importación previamente establecidas por el órgano legislativo, con el propósito de regular el comercio exterior, la economía nacional o de obtener un beneficio para el país, de manera que el Decreto impugnado, se expidió con el objeto de brindar apoyo y estabilidad a la economía nacional.
En ese sentido, se concluyó que el Decreto cumple con los principios de urgencia, temporalidad, proporcionalidad y racionalidad que rigen el ejercicio de esa facultad extraordinaria.
Amparo en revisión 253/2026. Resuelto en sesión de Pleno el 21 de octubre de 2026.